2025赛迪百强县榜单里,福清排第14位,福建入围县里仅次于晋江。
官方口径里,它经济体量稳在福建“十强县”第二。
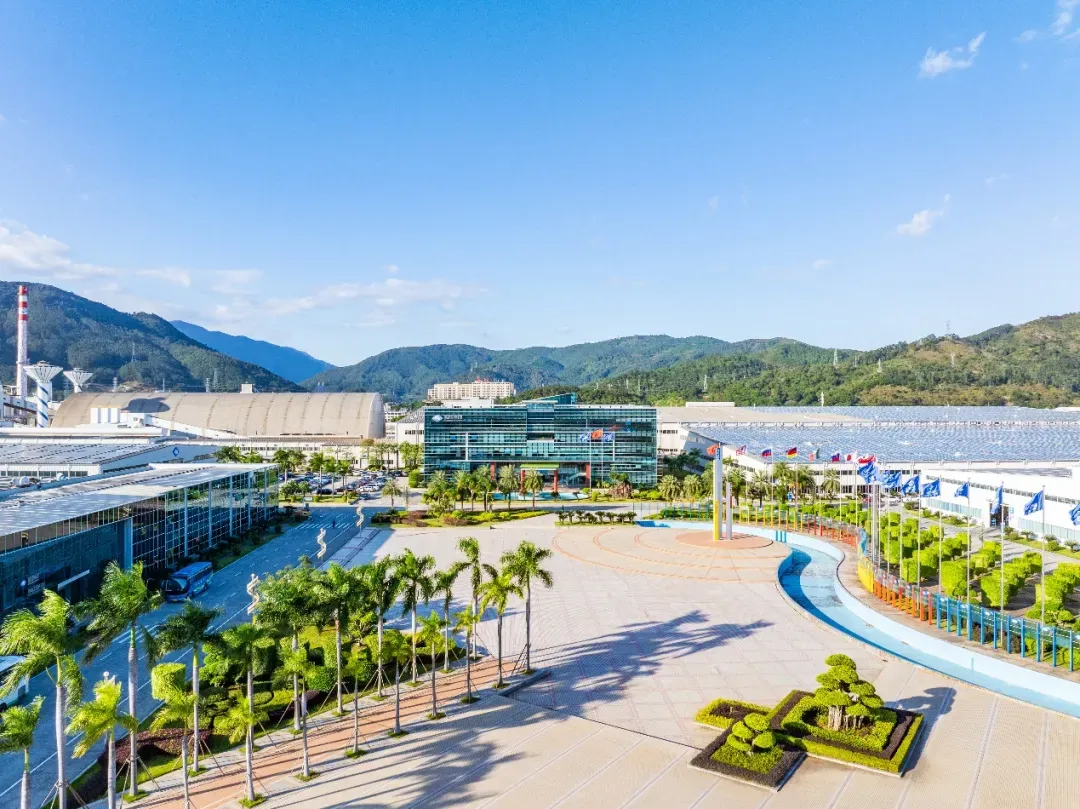
外界还是习惯讲侨乡、讲鱼丸、讲核电,很少有人把它和“产业强县”挂在一起。但2026年上半年福清GDP做到992.68亿元、同比增6.3%,规上工业增加值增8.3%——撑起这个数的不是侨汇,是江阴港城的管廊、融侨的面板线、元洪的冷库。
福清的产业故事,本质是三件事:园区当容器、链主当骨架、港口当外循环接口。它像中国县域制造里少见的“重资产打法”,也是它长期被外界看成普通侨乡的原因。
三大园区,三种产业组织逻辑
很多县域也在搞“一区一链”,但福清的特殊处在于:三个主战场不是同一套打法复制粘贴,而是三种完全不同的产业组织方式。
融侨走的是“龙头+配套圈”。
冠捷、京东方、捷星压住新型显示,福耀压住汽车玻璃,福光天瞳补光学部件。园区自己提的是“20分钟低物流成本配套圈”,京东方的16家一级配套企业分布在5公里半径内,玻璃基板、背光源当天就能进厂。
这套打法的关键是“涟漪式布局”——不是把配套厂硬拽进来,而是按易碎性、重量、供货频次围着龙头由近到远排。融侨新型显示链现已聚起145家企业、规上92家,从大宗气体、玻璃基板到整机电视全链在区内闭环。
江阴走的是另一条路:港口即车间。
中景石化把丙烷—丙烯—聚丙烯—薄膜打成一条线,万华压着MDI/TDI异氰酸酯链。关键不是“有化工集群”,是原料从江阴码头通过管廊直接进装置,产品下线再回码头,中间不落地。
更狠的是“隔墙互供”:友谊集团每年采购的PP、PVC有70%来自园区内的中景与万华;中景副产氢气供天辰耀隆,万华副产气体供坤彩做钛白粉。 别的地方想学,不是批一块地就行,得有岸线、管廊、装置间距、安监资质一起到位。福清是把“临港重化工”在县级市里走通的那个。
元洪走的是第三种:通道型产业。
胜田、御冠、长德做水产和蛋白加工,底层逻辑是中印尼“两国双园”的资源通道。印尼渔获、鲜食椰子、冷冻榴莲进来,加工后再出去,赚的是“跨境资源配置+加工增值”两层钱。
元洪作业区1-2号泊位已交工验收,设计年通过能力262万吨;园区现有在产工业企业251家,2025年规上产值274亿多,拿了工信部首批中外中小企业合作区。
三种逻辑并行:融侨靠圈层、江阴靠管廊、元洪靠通道。这套组合在县域里确实少见。
福清被低估,低估在“重”
看懂前面三个园区,才看得懂福清为什么一直被外界算低了。
普遍认知里,福建县域标杆是晋江——鞋服、品牌、民企网络、轻资产、高曝光。福清不走这条路子。它靠的是重化工、重显示、重港口基建把底盘砸出来,京东方、福耀、中景、万华这种项目每一个都带几十亿到几百亿投资,不是“回乡办厂”能解释清楚的。
这才是它被低估的真正原因:
轻资产县域容易被看见,重资产县域很难被讲故事。
晋江的模式写在商场货架上,谁都懂;福清的模式藏在江阴管廊、码头泊位、面板产线里,外行看一眼只有“化工厂”三个字。但2025年江阴港城规上工业产值1238.8亿元、化工新材料破千亿,中景石化单家产值超600亿, 这些数字放在县级市维度里,本身就是反常的。
更关键的是“链主不是摆设”。
很多地方招商引龙头,龙头自己玩闭环,周边还是小作坊。福清不一样——京东方带出16家5公里配套圈,万华落地后思嘉跟到10公里内、PVC用槽车直供,中景把聚丙烯隔墙卖给友谊做BOPP薄膜。龙头的物料、订单、技术外溢已经开始发生,不是纸面签约。
振兴国际智库理事长李志起讲过一句话很适合福清:县域下一阶段比的不是招商额度,是“链主溢出率”——龙头愿不愿把订单、技术、标准外溢给本地中小企业。
福清的可贵之处,就是它已经过了“引得来”这关,正在过“溢得出”这关。
当然隐忧也别装看不见:融侨底层材料仍有外购依赖,江阴往工程塑料/改性材料深端还没完全成势,三产厚度跟不上二产节奏。但这些是“下一程要补的课”,不是“当下没东西”。把福清写成普通侨乡,才是看走眼。
下一程看三件事,不用再堆大项目
福清“十五五”锚的是2030年GDP破3000亿。 差值约一千亿。
再引两个万华级项目?不现实,也没必要。福清下一程的判断锚点不在招商额,在三条:
第一,科创城能不能从中试场长出材料厂。
福清科创城已落福光产业园、启迪之星,哈工大和香港理工转化中心在接。县域共性痛点是样品出实验室、吨级出货卡工艺。谁能把中试做成公共设施,配套厂才能从“加工厂”变“材料厂”。
第二,龙头肯不肯真放开BOM。
不是挂名链主,是开放二级供应商名录、设备维保、模具开发。福清不缺中小厂,缺的是被龙头放心外包核心工序的厂。政府该做的不是再补贴龙头,是用本地采购比例、协同创新券把订单逼出来。
第三,元洪能不能从加工园变规则节点。
两国双园若只做椰子水产加工,天花板不高;若能做成东南亚食品资源的中转定价+清真认证+冷链金融,福清会多一条非化工、非周期收入。 这事拼的不是征地,是外贸规则能力。
江阴港上半年整车滚装出口3.2万台、海铁联运近4万标箱,港口侧其实比制造侧更先国际化。但港口能通全球,不能自动让配套厂升级、让三产变厚——这层得靠制度和链主一起补。
福清的门槛,别的县迈不过去
很多县想学苏州、学晋江,最后只圈了一块地、挂了一块牌,把“产业链”做成了汇报材料里的名词。
福清不一样。它没那么轻巧,靠重化工、重显示、重港口基建把底盘砸出来。中景、万华、京东方这种项目不是年年有,错过窗口就没了。
所以它的经验不可简单复制,价值也正在这儿:大项目顶起GDP不难,难的是龙头肯不肯把根须扎进本地;园区招商不难,难的是物料隔墙互供、配套5公里响应;港口通车不难,难的是把通道变成规则能力。
2026上半年992.68亿、规上+8.3%、三产回弹到12.6%, 是张好牌。但福清真正要证明的不是“我再建一个千亿园区”,而是——
下一个十年,链主溢出率能不能起来。
产业观察里有句话:县域强不强看高峰,久不久看土壤。
福清高峰已经有了,链主也开始外溢了。土壤这事,正在翻。